一笔花了335亿元,一笔名义价格只有1欧元。两家中国企业都把目光投向荷兰资产,却遇到不同难题。
11月15日,闻泰科技披露安世半导体控制权争议进展。荷兰企业法庭11月11日作出追加临时措施裁定,允许管理人开展市场调研、接洽潜在合作方,并将违反相关禁令的罚金总额上限设为3亿欧元。闻泰表示不认可裁定,准备上诉。
几乎同一时期,久日新材宣布联合投资方以1欧元收购荷兰光引发剂企业IGM全部股权。但交易还涉及2.25亿欧元再融资和2600万欧元延期对价。
一笔收购陷入控制权争议,一笔低价交易背后要处理数亿欧元债务。跨国并购真正的考验不只是价格,而是能否把资产转化为长期经营能力。
335亿元与1欧元,中国企业看中荷兰什么?
闻泰收购安世,是向半导体产业链上游延伸。安世前身是恩智浦标准产品业务,在分立器件、逻辑器件和功率器件领域积累深厚,产品广泛用于汽车、工业控制和消费电子。
对以手机ODM业务为主的闻泰来说,收购安世意味着获得芯片技术、客户和供应体系。根据公司披露,闻泰通过四次交易累计支付335.26亿元,最终完成安世100%股权收购。
久日新材看中的则是光引发剂。IGM是全球光引发剂行业老牌企业,拥有较完整的产品组合和知识产权,布局意大利工厂、米兰研发中心、安庆工厂,以及荷兰全球销售和运营总部。光引发剂广泛用于涂料、油墨、胶黏剂等UV固化材料。
久日新材本身从事光引发剂研发生产,收购IGM有助于补充高端产品、拓展海外客户。两笔交易都希望借并购快速获得技术和市场渠道。
1欧元只是股权价格,真正的成本在债务重组
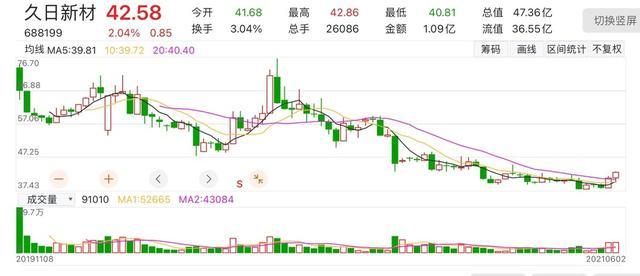
久日新材交易最吸引眼球的是1欧元,但这只是股权购买价。根据公告,交易还包括2.25亿欧元再融资和2600万欧元延期对价,合计2.51亿欧元。债权人同意在相关款项到位后,豁免剩余约2.02亿欧元债务及其衍生利息。真正的交易核心,是重整债务、恢复经营。
IGM的财务数据解释了低价背后的原因。根据久日新材公告,2026年上半年,IGM集团资产总额3.15亿欧元,负债总额5.47亿欧元,净资产为负2.32亿欧元,上半年净亏损2272.78万欧元。公司解释,负净资产与此前收购形成的高杠杆结构、融资成本累积及商誉减值有关,并不等于生产设备、技术和客户资源失去价值。
IGM此前被私募资本收购,长期承担较高融资成本,2023年还确认大额非现金商誉减值。久日新材看中其产品组合、研发能力和客户网络,但接手后仍要解决债务、盈利和客户稳定问题。
低价买到股权,不等于上市公司独自掌握全部资产和决策权;交易还需股东会及境内外审批。
花335亿元买下安世,为何仍有控制权争议?
闻泰收购安世时,买下的是成熟半导体企业;但股权交割不意味着控股股东可以单方面决定所有经营事项。安世注册在荷兰,涉及当地公司法、董事会治理、知识产权和监管要求,股权归属与经营管理权之间的边界并不简单。
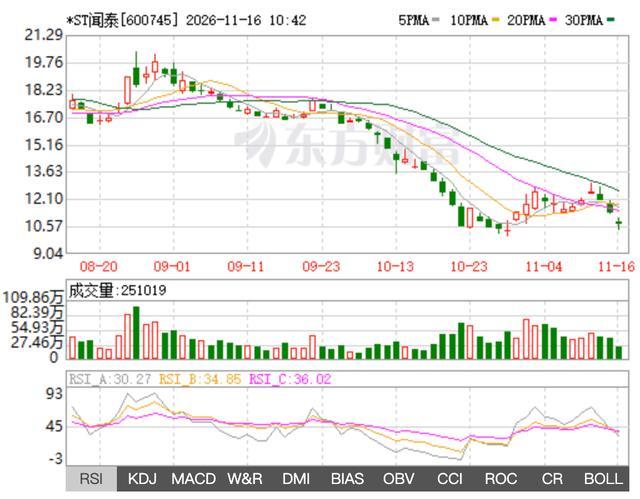
围绕安世的争议持续发酵。荷兰企业法庭此前已采取临时措施,11月11日又要求闻泰及相关主体不得妨碍法院指定人员履职,并允许其接触潜在投资者、开展市场调研,探索长期解决方案。法院将相关禁令的罚金总额上限设为3亿欧元。这不是已经罚款3亿欧元,也不是最终实体判决,而是针对违反临时禁令设置的最高上限。
法院指定人员表示,市场调研可能了解投资者对多数股权或少数股权的兴趣,但目前尚未决定稀释闻泰持股。闻泰则表示不认可裁定并准备上诉。双方对公司治理、经营边界和司法措施存在不同主张,争议仍在法律程序中,不能把临时措施直接等同于最终失去股权。
控制权争议还会传导到经营层面。汽车和工业芯片认证周期长,客户看重供应商稳定性。管理权、知识产权许可和产能扩张长期不确定,客户就可能重新评估供应风险,收购投入也难以转化为订单和利润。
跨国并购真正的考验,在交割之后
闻泰案例提醒企业,收购海外资产前,也要评估当地法律、董事会安排、知识产权和监管审查,弄清重大事项由谁决定、争议如何解决。
尤其是半导体这类涉及全球供应链的行业,企业注册地、核心技术所在地和实际经营地可能分布在不同国家,任何一个环节出现问题,都可能影响企业正常运营。
久日新材的交易则说明,低价并购不等于低成本。债务豁免、再融资、共同投资人权利和并表安排都会影响最终收益。即使完成收购,后续还要解决产品整合、客户维护、生产效率和盈利能力等问题。
对中国企业来说,出海并购不能只想着把海外技术和品牌买回来,还要考虑如何在当地建立稳定的管理体系,如何与原有员工、客户和供应商保持合作,以及如何在当地法律框架下维护股东权益。
买下海外资产容易,真正经营好才是本事
从闻泰335亿元收购安世,到久日新材拟以1欧元收购IGM,两笔交易看似一个贵、一个便宜,背后却指向同一个问题:中国企业出海并购,真正的难题从来不只是价格。
欧洲老牌企业积累的技术、专利、品牌和客户资源,确实值得中国企业争取。但股权交割不等于掌握全部经营主动权,低价买入也不意味着能够轻松盈利。
中国企业如今不缺走出去的资金和产业整合能力,真正需要补上的,是跨国经营和风险管理能力。
过去,并购更多是为了获得技术和市场;未来,更重要的是如何把这些资源留住、用好,并持续创造利润。
驰盈策略提示:文章来自网络,不代表本站观点。